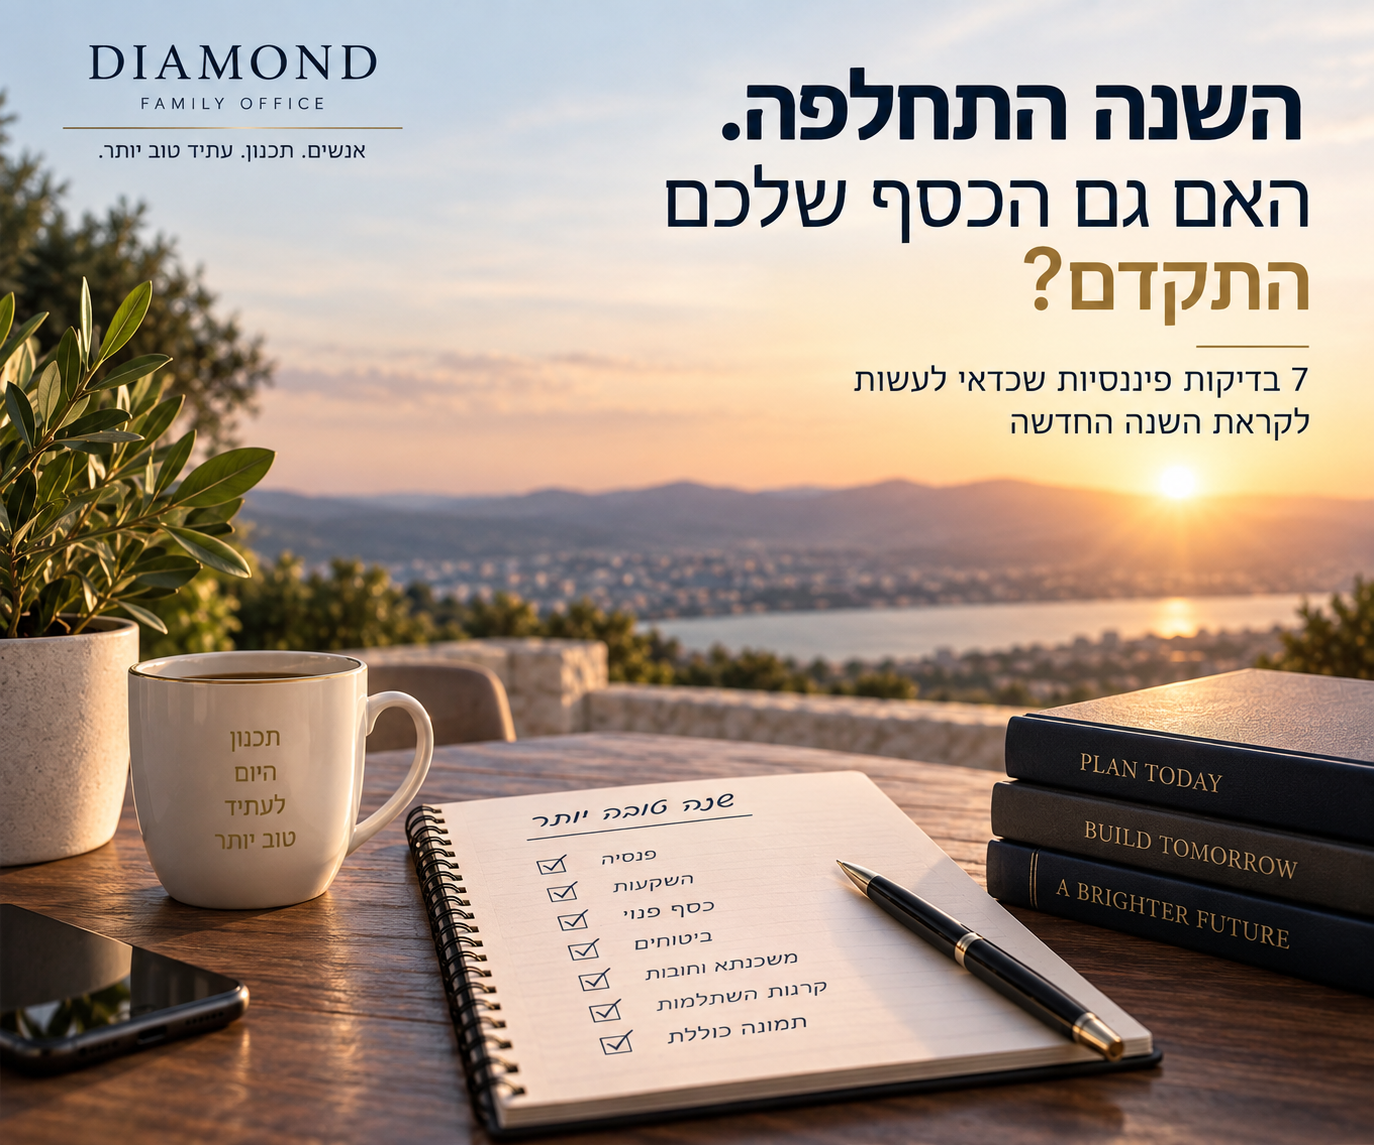
לקראת השנה החדשה, אולי ההחלטה הפיננסית החשובה ביותר אינה למצוא את ההשקעה הבאה או לנסות לנחש מה יעשו השווקים. היא פשוט לעצור לרגע, להסתכל על התמונה המלאה ולוודא שהכסף שצברנו לאורך השנים ממשיך לעבוד בהתאם לחיים שאנחנו רוצים לבנות. 7 בדיקות פיננסיות שכדאי לעשות לקראת השנה החדשה
ראש השנה הוא באופן טבעי זמן של חשבון נפש. אנחנו מסתכלים על השנה שחלפה, מסמנים מטרות חדשות וחושבים מה היינו רוצים לעשות אחרת. אבל יש תחום אחד שלעתים קרובות נשאר מחוץ לחשבון הזה – הכסף שלנו.
במהלך שנה הרבה יכול להשתנות: השכר עולה, מקום העבודה מתחלף, המשפחה גדלה, רוכשים נכס, המשכנתא משתנה, השווקים עולים ויורדים והצרכים שלנו מתפתחים. אלא שהפנסיה, ההשקעות והביטוחים לא תמיד משתנים יחד איתנו.
לכן, לצד ההחלטות לשנה החדשה, הנה שבע בדיקות שכדאי לבצע לפחות פעם בשנה.
עבור רבים מאיתנו, החיסכון הפנסיוני יהיה אחד הנכסים הגדולים ביותר שנצבור במהלך החיים. ובכל זאת, לא מעט אנשים יודעים מה יתרת העו"ש שלהם עד השקל האחרון, אבל אינם יודעים כמה נצבר עבורם לפנסיה.
אחת לשנה כדאי לבדוק את גובה הצבירה, ההפקדות בפועל, דמי הניהול ומסלול ההשקעה. חשוב במיוחד לשאול האם רמת הסיכון עדיין מתאימה לגיל, לטווח החיסכון וליתר הנכסים שלנו.
כדאי גם לבדוק האם מלוא רכיבי השכר הרלוונטיים מבוטחים והאם קיימות הכנסות שאינן מבוטחות. במקרים מסוימים ניתן לבצע הפקדות עצמאיות לחיסכון פנסיוני, שעשויות גם להקנות הטבות מס בהתאם לנתוני החוסך ולהוראות הדין.
תיק השקעות טוב אינו בהכרח זה שהשיג את התשואה הגבוהה ביותר בשנה האחרונה, אלא כזה שמתאים למטרות שלשמן נבנה.
אם כסף מיועד לרכישת דירה בעוד שנתיים, הוא שונה מכסף שנועד לפרישה בעוד עשרים שנה. לכן כדאי לעצור ולשאול: מה מטרת כל חלק מההון שלנו? מתי נזדקק לו? ומהי רמת הסיכון שאנחנו יכולים ורוצים לקחת?
גם לאחר שנה חזקה או חלשה בשווקים, הרכב התיק עשוי להשתנות. לעיתים דווקא העליות גורמות לחשיפה למניות להפוך לגבוהה ממה שתכננו מלכתחילה. בדיקה תקופתית מאפשרת לוודא שההשקעות עדיין משרתות את התוכנית – ולא להפך.
אחת הבדיקות החשובות ביותר היא דווקא של הכסף שאינו מוגדר כ"חיסכון".
סכומים משמעותיים יכולים להישאר בעו"ש לאורך זמן ולקבל ריבית נמוכה או כלל לא, בזמן שעליית המחירים שוחקת את כוח הקנייה שלהם. גם בנק ישראל מציין שלא כל יתרת זכות בעו"ש מזכה בריבית. מצד שני, גם פיקדון בנקאי אינו בהכרח פתרון אוטומטי לכל כסף פנוי: יש לבחון את תקופת הפיקדון, הנזילות, הריבית והאלטרנטיבות.
השאלה הנכונה אינה רק "איפה אקבל יותר?", אלא מתי אצטרך את הכסף ומה אני רוצה שיעשה עבורי עד אז?
כסף לחודשים הקרובים צריך להתנהל אחרת מכסף שאין בו צורך צפוי בשנים הקרובות. בהתאם למטרה ניתן לבחון פיקדונות, פתרונות נזילים, תיקי השקעות ומכשירי חיסכון והשקעה בעלי מאפייני מס שונים. לעיתים כדאי גם לבחון האם קיימת אפשרות להגדיל את החיסכון ארוך הטווח באמצעות הפקדות שוטפות או עצמאיות לפנסיה, בכפוף לתקרות ולזכאות להטבות מס.
המטרה אינה להשקיע כל שקל בכל מחיר. המטרה היא שלכל שקל יהיה תפקיד.
ביטוח הוא תחום שקל מאוד להוסיף אליו כיסויים לאורך השנים – וקשה הרבה יותר לזכור מה כבר יש.
שינוי מקום עבודה, נישואים, ילדים, משכנתא או שינוי משמעותי בהכנסה הם סיבות טובות לבחון מחדש את מערך הביטוח המשפחתי. כדאי לבדוק את ביטוחי הבריאות, החיים ואובדן כושר העבודה, לזהות כפילויות אפשריות ולוודא שסכומי הכיסוי עדיין מתאימים למצב המשפחתי והכלכלי.
המטרה אינה בהכרח לשלם פחות. היא לשלם נכון – על הכיסויים שבאמת נדרשים.
דווקא מוצרים ותיקים הם אלה שלעתים נשכחים. קרן השתלמות שנפתחה לפני שנים יכולה להיות במסלול שכבר אינו מתאים; קופת גמל ממעסיק קודם יכולה להישאר ללא תשומת לב; ודמי ניהול שנראו סבירים בעבר לא בהכרח נשארו כאלה.
כדאי לרכז את המוצרים, לבדוק מסלולי השקעה, דמי ניהול, מוטבים וחשבונות שאינם פעילים. רשות שוק ההון אף מפעילה שירות ללא עלות לאיתור חסכונות פנסיוניים לא פעילים.
אנחנו נוטים לעקוב אחרי התשואה על ההשקעות שלנו, אבל לפעמים מקדישים פחות תשומת לב למחיר שאנחנו משלמים על החוב.
כדאי לבחון אחת לתקופה את המשכנתא וההלוואות: מהי הריבית האפקטיבית, כמה שנים נותרו, אילו מסלולים קיימים ומהו היחס בין החוב לבין הנכסים הנזילים.
לא בכל מצב נכון לפרוע הלוואה ולא בכל מצב נכון להשאיר אותה. ההחלטה צריכה להיבחן כחלק מהתמונה הפיננסית הכוללת.
זו אולי הבדיקה החשובה מכולן.
פנסיה במקום אחד, קרן השתלמות במקום אחר, תיק השקעות בבנק, פוליסות בחברת ביטוח, פיקדון, משכנתא ונכס – כל אחד מהם יכול להיות מנוהל היטב בפני עצמו, ובכל זאת התמונה הכוללת יכולה להיות לא מאוזנת.
ניהול פיננסי נכון מתחיל ביכולת לראות את כולם יחד: כמה הון צברנו, כמה ממנו נזיל, מה רמת הסיכון הכוללת, אילו התחייבויות קיימות, מה אנחנו חוסכים בכל חודש ולאילו מטרות אנחנו מתקדמים.
לא כל בדיקה צריכה להסתיים בשינוי. לפעמים המסקנה הנכונה ביותר היא שהכול נמצא במקום הנכון.
אבל כדי לדעת שאין צורך לשנות – צריך קודם לבדוק.
לקראת השנה החדשה, אולי ההחלטה הפיננסית החשובה ביותר אינה למצוא את ההשקעה הבאה או לנסות לנחש מה יעשו השווקים. היא פשוט לעצור לרגע, להסתכל על התמונה המלאה ולוודא שהכסף שצברנו לאורך השנים ממשיך לעבוד בהתאם לחיים שאנחנו רוצים לבנות.
שנה טובה, בטוחה ומשגשגת,
דיימונד פמילי אופיס

אנחנו כאן כדי להעניק לכם פתרונות מותאמים אישית לניהול ההון המשפחתי שלכם. צרו איתנו קשר לכל שאלה, התייעצות או פגישה אישית, ונשמח לעמוד לשירותכם.
צור קשר